
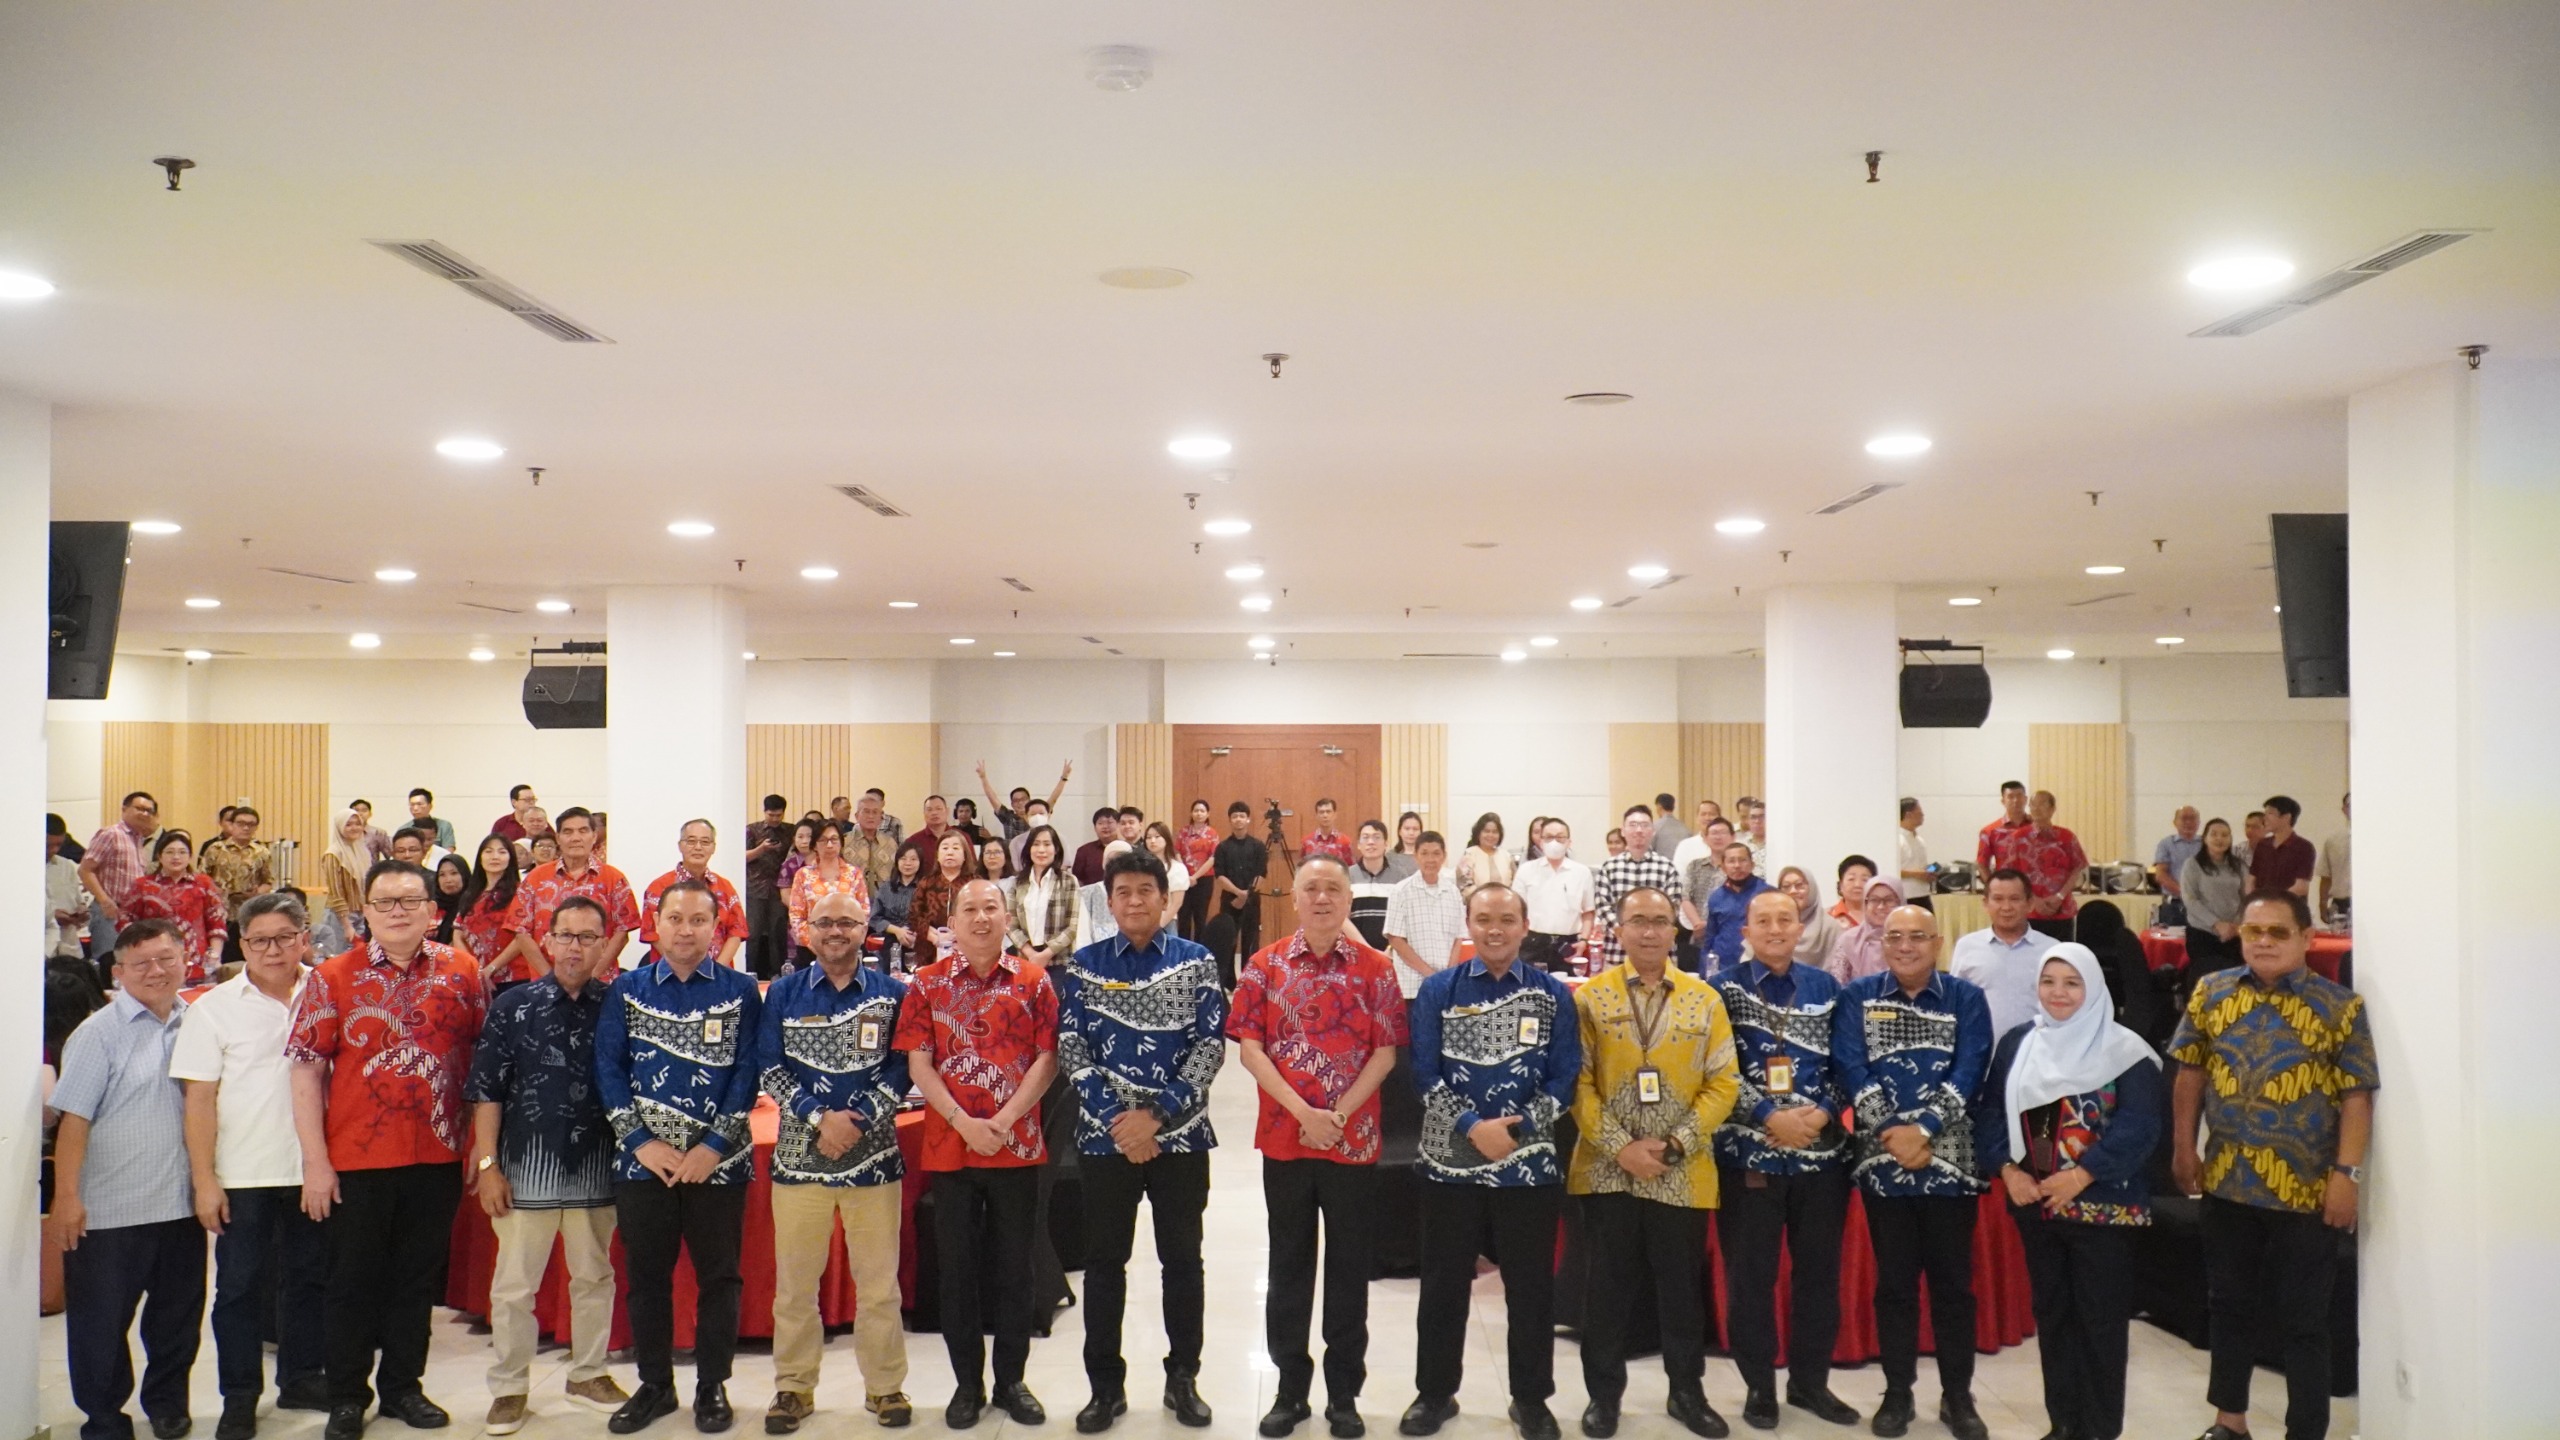
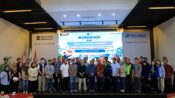
MAKASSAR – Sebagai wujud komitmen berkelanjutan dalam membangun komunikasi strategis serta mendorong kepatuhan sukarela (voluntary compliance) Wajib Pajak, Kantor Wilayah Direktorat Jenderal Pajak Sulawesi Selatan, Barat, dan Tenggara (Kanwil DJP Sulselbartra) menyelenggarakan kegiatan Dialog Perpajakan bersama Paguyuban Seluruh Marga Tionghoa Indonesia (PSMTI) yang berlokasi di Mahoni Hall, Hotel Claro Makassar, kamis(22/10/2026).
Pertemuan strategis ini dihadiri langsung oleh Kepala Kanwil DJP Sulselbartra, Imanul Hakim, didampingi oleh jajaran Pejabat Administrator, yakni Kepala Bidang Penyuluhan, Pelayanan, dan Hubungan Masyarakat, Ali Zainal Abidin, serta Kepala Bidang Keberatan, Banding, dan Pengurangan, Muhammad Reza Fahmi, sebagai narasumber utama.
Dialog ini diinisiasi terbitnya Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 tentang Perubahan atas PMK Nomor 118 Tahun 2024 mengenai Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan, serta Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 tentang Kebijakan Perpajakan sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif.
Dalam pemaparannya, narasumber membedah substansi krusial dari PMK 71 Tahun 2026. Regulasi ini melakukan restrukturisasi skema pembayaran proporsional.
Berbeda dengan ketentuan terdahulu pada PMK 118/2024 yang memberlakukan perhitungan pembayaran secara proporsional antara pokok pajak dan sanksinya, aturan terbaru mengubah pendekatan secara fundamental di mana setiap setoran atau pembayaran Wajib Pajak akan dihitung dan dialokasikan terlebih dahulu untuk melunasi pokok pajak, baru kemudian sisanya diperhitungkan untuk sanksi administratif guna memberikan kepastian hukum serta percepatan penyerapan pokok utang pajak.
“Pemerintah turut memperluas objek sanksi yang dapat diajukan pengurangan sekaligus menegaskan pengecualian tegas bahwa permohonan tidak dapat dilakukan atas sanksi administratif yang timbul akibat Putusan Keberatan maupun Banding sebagaimana diamanatkan dalam Pasal 25 ayat (9), Pasal 27 ayat (5d), dan Pasal 27 ayat (5f) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP),” ujar Ali.
Sebagai instrumen pemulihan ekonomi nasional, Direktur Jenderal Pajak juga diberikan kewenangan diskresioner untuk memberikan pengurangan atau penghapusan sanksi administratif dan denda PBB atas berbagai produk hukum ketetapan pajak yang dimohonkan Wajib Pajak paling lama dua tahun sejak berlakunya peraturan menteri ini.
Melalui KEP-239/PJ/2026, DJP menghadirkan kebijakan strategis untuk mengoptimalkan pencapaian target penerimaan negara tahun 2026 sekaligus memberikan insentif keadilan bagi Wajib Pajak melalui skema pengurangan sanksi administratif secara progresif dan bertahap guna menstimulus penyelesaian utang pajak lebih awal.
“Pada periode insentif utama yang berlangsung dari tanggal 8 Oktober hingga 31 Desember 2026, besaran penghapusan atau pengurangan sanksi administratif diberikan sebesar seratus persen bagi Wajib Pajak yang melunasi pokok pajak atau memenuhi kewajiban pelaporan SPT secara sukarela. Selanjutnya, memasuki periode transisi tahap pertama pada tanggal 1 Januari hingga 31 Maret 2027, besaran pengurangan sanksi disesuaikan menjadi lima puluh persen, dan pada periode transisi tahap kedua mulai tanggal 1 April hingga 30 Juni 2027, besaran pengurangan sanksi menjadi dua puluh lima persen,” jelas Reza.
Kebijakan terstruktur ini dirancang untuk menjaga keseimbangan antara pencapaian target penerimaan negara, kepastian hukum, dan perlakuan berkeadilan bagi Wajib Pajak yang beritikad baik menyelesaikan kewajiban fiskalnya.
Melalui kegiatan interaktif ini, Kanwil DJP Sulselbartra berharap para pelaku usaha serta anggota PSMTI dapat memanfaatkan momentum relaksasi perpajakan ini secara maksimal guna menata kepatuhan administrasi perpajakan secara komprehensif
Tinggalkan Balasan