

JAKARTA — Pembiayaan untuk sektor Usaha Mikro, Kecil, dan Menengah (UMKM) terus menunjukkan pertumbuhan.
Otoritas Jasa Keuangan (OJK) mencatat total pembiayaan UMKM dari berbagai sektor jasa keuangan telah mencapai Rp1.949 triliun hingga Juli 2026, atau tumbuh 3,09 persen secara tahunan.
Di tengah pertumbuhan tersebut, OJK memperkuat ekosistem pembiayaan UMKM melalui penyediaan data dan informasi yang lebih komprehensif, akurat, serta mudah diakses.
Langkah ini dinilai penting agar pembiayaan UMKM dapat semakin tepat sasaran dan berkelanjutan.
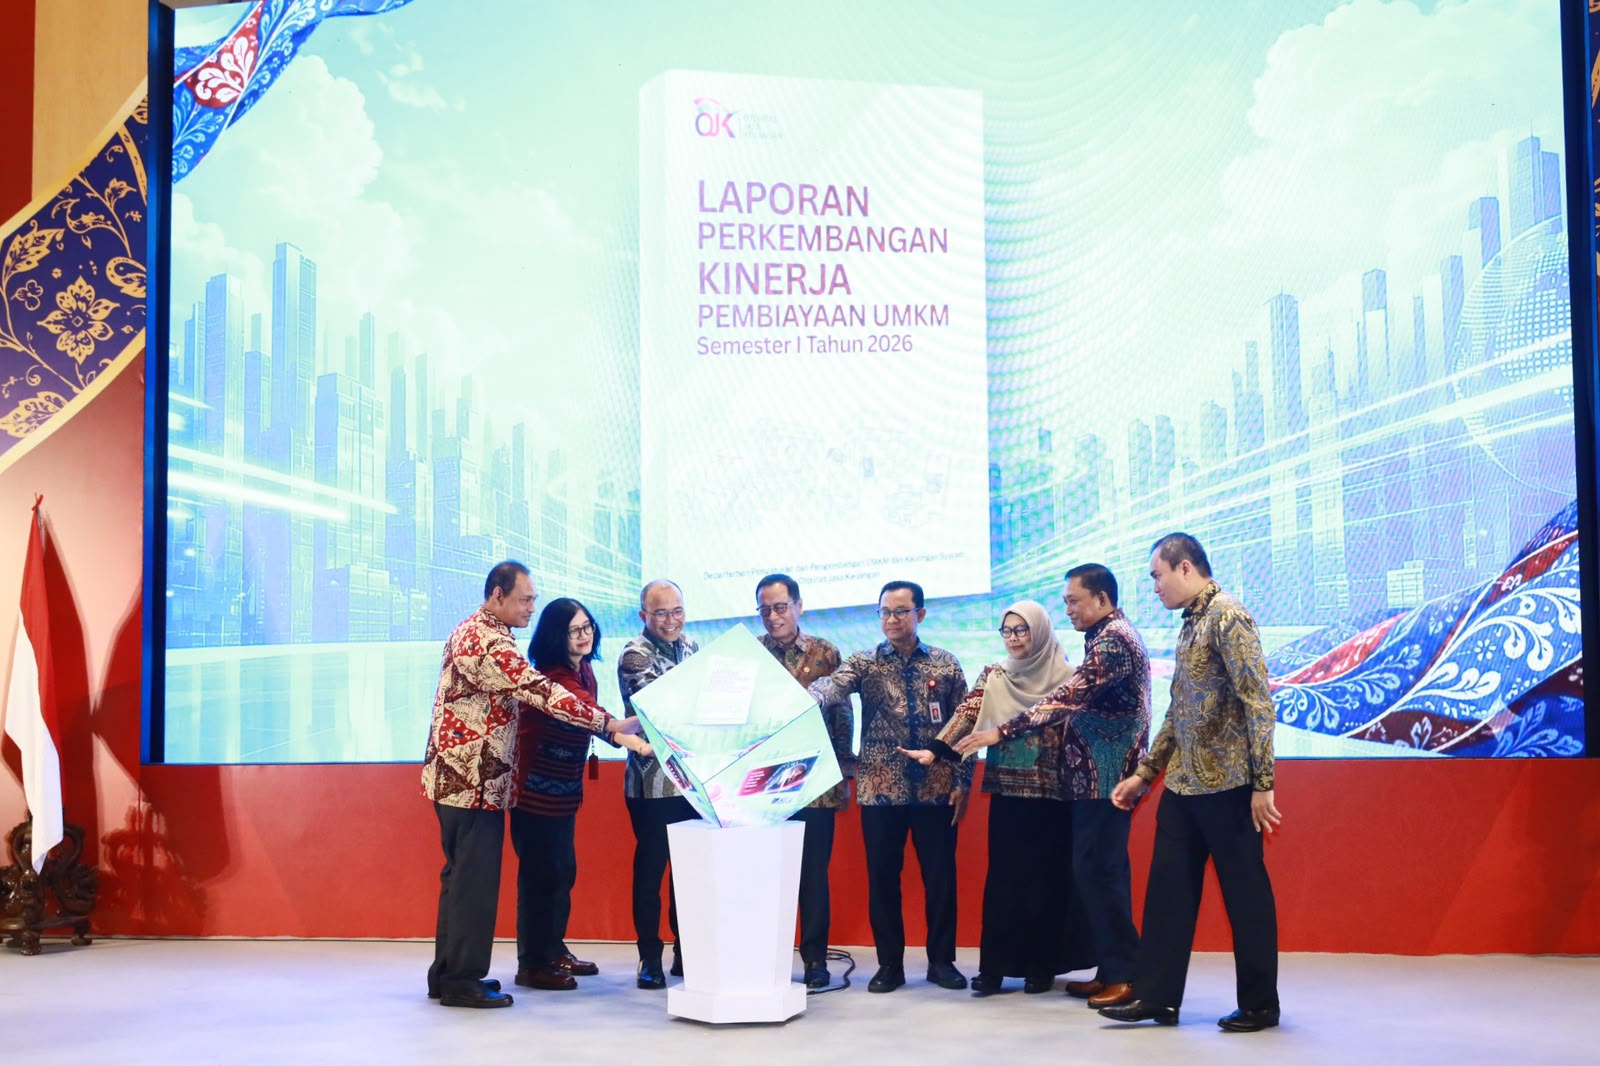
Penguatan tersebut disampaikan Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae saat peluncuran Laporan Perkembangan Kinerja Pembiayaan UMKM Semester I Tahun 2026 di Jakarta, Selasa (6/10/2026).
Dian mengatakan UMKM memiliki posisi strategis dalam perekonomian nasional.
Selain menjadi penggerak aktivitas ekonomi di berbagai daerah, UMKM juga berperan dalam menciptakan lapangan kerja serta menopang pertumbuhan ekonomi yang inklusif dan berkelanjutan.
Menurutnya, akses terhadap pembiayaan menjadi salah satu instrumen penting untuk meningkatkan produktivitas UMKM, memperluas kapasitas produksi, mendorong transformasi usaha, hingga membantu pelaku UMKM beradaptasi dengan perkembangan teknologi dan perubahan pasar.
Namun, pengembangan UMKM tidak cukup hanya dengan memperluas akses pembiayaan. Penguatan kualitas sumber daya manusia, tata kelola usaha, akses pasar, digitalisasi, serta dukungan regulasi yang kondusif juga menjadi faktor penting.
“Memperluas pembiayaan UMKM bukanlah tujuan akhir. Tujuan yang sesungguhnya adalah menciptakan UMKM yang lebih produktif, lebih berdaya saing, lebih tangguh menghadapi perubahan, serta mampu memberikan kontribusi yang semakin besar terhadap penciptaan lapangan kerja dan pertumbuhan ekonomi nasional,” kata Dian.
Perbankan Masih Jadi Penopang Utama
OJK mencatat sektor perbankan masih menjadi sumber utama pembiayaan UMKM dengan pangsa mencapai 82,62 persen.
Sementara itu, sektor perusahaan pembiayaan, modal ventura, lembaga keuangan mikro, dan lembaga jasa keuangan lainnya (PVML) mencatat pertumbuhan pembiayaan UMKM sebesar 9,92 persen, dengan pangsa mencapai 17,3 persen.
Perkembangan tersebut menunjukkan semakin beragamnya sumber pembiayaan yang dapat dimanfaatkan UMKM sesuai karakteristik, kebutuhan, serta tahapan perkembangan usaha masing-masing.
Diversifikasi sumber pembiayaan juga memberikan ruang lebih luas bagi industri jasa keuangan untuk memperkuat dukungan kepada UMKM secara lebih tepat sasaran.
OJK Perkuat Kebijakan Berbasis Data
Seiring meningkatnya kebutuhan pembiayaan UMKM, OJK juga memperkuat ketersediaan data dan informasi sebagai fondasi pengambilan kebijakan.
Data yang disediakan OJK tidak hanya menggambarkan pertumbuhan pembiayaan, tetapi juga mencakup kualitas pembiayaan, karakteristik sektor ekonomi, wilayah, serta kontribusi masing-masing sektor jasa keuangan.
“Kebijakan yang baik harus dibangun di atas data yang baik. Karena itu, diperlukan basis informasi yang mampu menggambarkan perkembangan pembiayaan UMKM secara lebih utuh, baik dari aspek pertumbuhan, kualitas pembiayaan, karakteristik sektoral, maupun peran masing-masing sektor jasa keuangan,” ujar Dian.
Sebagai bagian dari upaya tersebut, OJK menyusun dan menerbitkan Laporan Perkembangan Kinerja Pembiayaan UMKM secara semesteran.
Laporan ini menjadi bagian dari komitmen OJK untuk meningkatkan transparansi informasi sekaligus mendukung proses pengambilan keputusan yang lebih berbasis data.
Dalam laporan tersebut, data pembiayaan UMKM disajikan secara lebih terstruktur dan granular berdasarkan segmentasi UMKM, sektor ekonomi, serta wilayah.
OJK juga melengkapinya dengan publikasi semesteran, infografis bulanan, serta akses data yang lebih rinci melalui Portal Data OJK.
Kementerian UMKM Apresiasi Langkah OJK
Deputi Bidang Kewirausahaan Kementerian UMKM M. Riza Damanik mengapresiasi langkah OJK dalam menyediakan referensi pembiayaan UMKM yang lebih mutakhir dan mudah dipahami.
Menurut Riza, ketersediaan data berkualitas dapat memperkuat pemahaman berbagai pihak mengenai kondisi UMKM sekaligus mendorong kolaborasi antarpemangku kepentingan.
“Kami berharap publikasi ini dapat memperkaya referensi dan literasi mengenai UMKM serta memperluas kolaborasi dan kemitraan untuk mendorong semakin banyak UMKM yang maju,” ujar Riza.
OJK berharap Laporan Perkembangan Kinerja Pembiayaan UMKM dapat dimanfaatkan secara luas oleh regulator, kementerian/lembaga, industri jasa keuangan, akademisi, pelaku usaha, hingga masyarakat.
Laporan tersebut diharapkan menjadi referensi dalam memahami perkembangan pembiayaan UMKM sekaligus membantu penyusunan kebijakan, strategi bisnis, dan berbagai program pengembangan UMKM yang semakin tepat sasaran.
Ke depan, OJK akan terus memperkuat kolaborasi dengan seluruh pemangku kepentingan untuk membangun ekosistem pembiayaan UMKM yang inklusif dan berkelanjutan.
Penguatan tersebut tidak hanya diarahkan pada peningkatan nominal pembiayaan, tetapi juga pada peningkatan kualitas dan efektivitas pembiayaan.
Dengan demikian, UMKM diharapkan semakin produktif, berdaya saing, dan tangguh menghadapi perubahan, sekaligus mampu memberikan kontribusi lebih besar terhadap penciptaan lapangan kerja dan pertumbuhan ekonomi nasional.
Tinggalkan Balasan